Domain kredit-studenten.de kaufen?
Wir ziehen mit dem Projekt
kredit-studenten.de um.
Sind Sie am Kauf der Domain
kredit-studenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-studenten.de kaufen?
Wie funktioniert die Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen? Was sind die rechtlichen und finanziellen Konsequenzen bei einer Verpfändung?
Bei der Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen übergibt der Kreditnehmer dem Kreditgeber ein bestimmtes Gut, das im Falle eines Zahlungsausfalls des Kreditnehmers verkauft werden kann, um das Darlehen zurückzuzahlen. Die rechtlichen Konsequenzen beinhalten, dass der Kreditgeber im Falle eines Zahlungsausfalls das verpfändete Gut verkaufen kann, um seine Forderungen zu begleichen. Die finanziellen Konsequenzen können sein, dass der Kreditnehmer das verpfändete Gut verliert und zusätzlich zu den ausstehenden Schulden noch weitere Kosten tragen muss. **
Was sind die rechtlichen Voraussetzungen und Bedingungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit oder ein Darlehen?
Die rechtlichen Voraussetzungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit sind, dass der Fahrzeugbesitzer das Recht hat, das Fahrzeug zu verpfänden und dass das Fahrzeug frei von anderen Belastungen ist. Der Kreditgeber muss über die Verpfändung informiert werden und es muss ein schriftlicher Vertrag über die Verpfändung des Fahrzeugs abgeschlossen werden. Im Falle eines Zahlungsausfalls kann der Kreditgeber das verpfändete Fahrzeug verkaufen, um den ausstehenden Betrag zu decken. **


Ähnliche Suchbegriffe für Verpfändung
Top-Angebote
Produkte zum Begriff Verpfändung:
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die rechtlichen Aspekte der Verpfändung von Eigentum als Sicherheit für einen Kredit?
Die Verpfändung von Eigentum als Sicherheit für einen Kredit ist ein rechtlicher Prozess, bei dem der Kreditgeber das Recht erhält, das verpfändete Eigentum zu verkaufen, um den Kredit im Falle eines Zahlungsausfalls des Kreditnehmers zurückzuerhalten. Die rechtlichen Aspekte umfassen die Notwendigkeit eines schriftlichen Vertrags, die Eintragung der Verpfändung im Grundbuch und die Einhaltung gesetzlicher Vorschriften zum Schutz der Rechte beider Parteien. Im Falle einer Zwangsvollstreckung muss der Kreditgeber die gesetzlichen Verfahren einhalten, um das verpfändete Eigentum zu verkaufen und den Kreditbetrag zurückzuerhalten. **
-
Was muss man beachten, wenn man eine Verpfändung als Sicherheit für ein Darlehen verwenden möchte?
1. Die Verpfändung muss rechtlich wirksam sein und im Grundbuch eingetragen werden. 2. Der Wert der Verpfändung sollte den Wert des Darlehens abdecken. 3. Im Falle einer Nichtzahlung des Darlehens kann der Gläubiger das verpfändete Gut verkaufen, um seine Forderungen zu begleichen. **
-
Was sind die rechtlichen Konsequenzen einer Verpfändung von Eigentum? Wie kann man sicherstellen, dass die Verpfändung rechtmäßig und wirksam ist?
Die rechtlichen Konsequenzen einer Verpfändung von Eigentum sind, dass der Gläubiger im Falle eines Zahlungsausfalls des Schuldners das verpfändete Eigentum zur Tilgung der Schulden verwenden kann. Um sicherzustellen, dass die Verpfändung rechtmäßig und wirksam ist, muss ein schriftlicher Vertrag zwischen Gläubiger und Schuldner abgeschlossen werden, der die genauen Bedingungen der Verpfändung festlegt. Zudem sollte die Verpfändung im Grundbuch eingetragen werden, um Dritten gegenüber die Rechtmäßigkeit nachweisen zu können. **
-
Was ist der Unterschied zwischen Pfändung und Verpfändung?
Bei einer Pfändung handelt es sich um die zwangsweise Vollstreckung einer Forderung durch den Gläubiger. Dabei werden Vermögenswerte des Schuldners gepfändet, um die offene Forderung zu begleichen. Bei einer Verpfändung hingegen wird ein Vermögensgegenstand als Sicherheit für eine Schuld oder Verbindlichkeit hinterlegt. Der Verpfänder behält dabei jedoch weiterhin das Eigentum an dem Gegenstand, während der Gläubiger im Falle eines Zahlungsausfalls das Recht hat, den Gegenstand zu verwerten. **

Wann muss man KfW Studienkredit Rückzahlung?
Die Rückzahlung des KfW Studienkredits beginnt in der Regel nach einer Karenzzeit von 6 bis 23 Monaten nach Ende der Regelstudienzeit. Die genaue Rückzahlungsfrist hängt von der individuellen Vereinbarung mit der KfW ab. Es gibt jedoch auch die Möglichkeit, die Rückzahlung um bis zu 23 Monate zu verschieben, wenn beispielsweise ein Masterstudium oder eine Promotion direkt im Anschluss an das Bachelorstudium absolviert wird. Es ist wichtig, sich rechtzeitig über die Rückzahlungsmodalitäten zu informieren und gegebenenfalls eine individuelle Vereinbarung mit der KfW zu treffen. Andernfalls können Verzugszinsen und Mahngebühren anfallen. **
Was sollte man bei der Verpfändung von Vermögenswerten beachten?
1. Die Verpfändung sollte schriftlich festgehalten werden, um Rechtsstreitigkeiten zu vermeiden. 2. Es ist wichtig, die genauen Bedingungen und Fristen für die Verpfändung zu klären. 3. Man sollte sich bewusst sein, dass bei Nichterfüllung der Verpflichtungen der Verpfänder das Recht hat, die Vermögenswerte zu verwerten. **
Top-Angebote
Produkte zum Begriff Verpfändung:
-
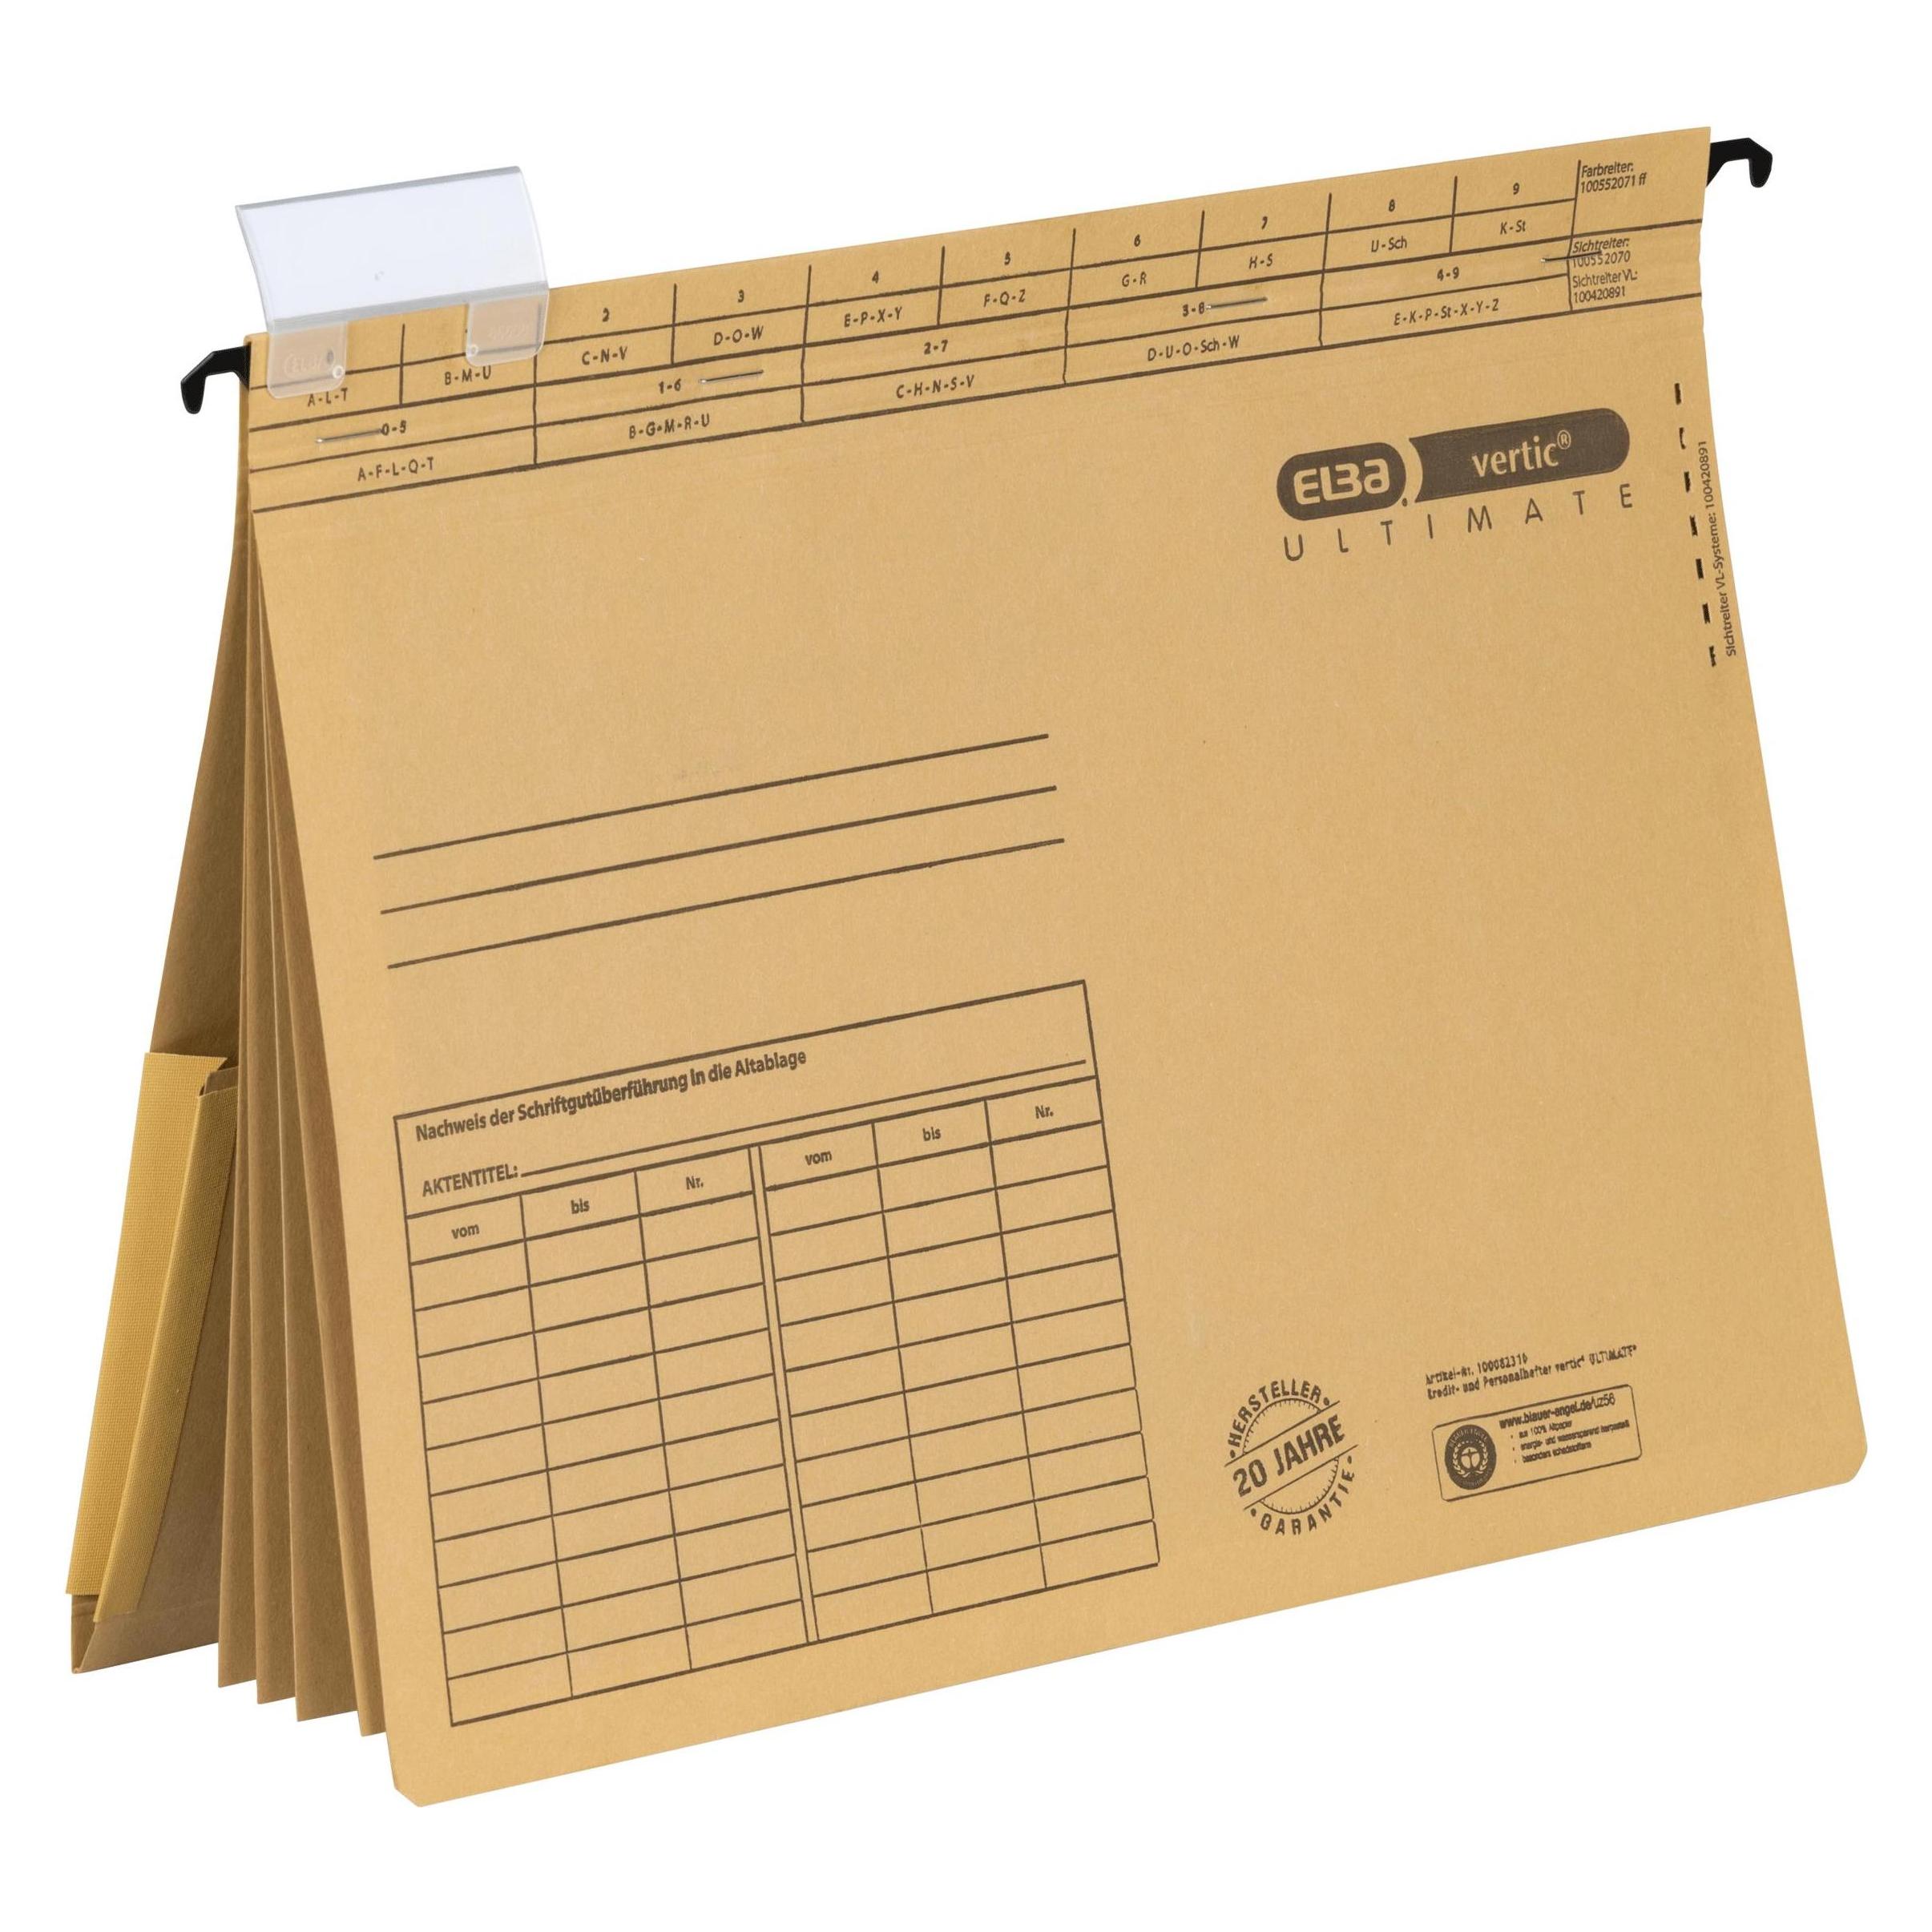
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen? Was sind die rechtlichen und finanziellen Konsequenzen bei einer Verpfändung?
Bei der Verpfändung von Vermögenswerten als Sicherheit für ein Darlehen übergibt der Kreditnehmer dem Kreditgeber ein bestimmtes Gut, das im Falle eines Zahlungsausfalls des Kreditnehmers verkauft werden kann, um das Darlehen zurückzuzahlen. Die rechtlichen Konsequenzen beinhalten, dass der Kreditgeber im Falle eines Zahlungsausfalls das verpfändete Gut verkaufen kann, um seine Forderungen zu begleichen. Die finanziellen Konsequenzen können sein, dass der Kreditnehmer das verpfändete Gut verliert und zusätzlich zu den ausstehenden Schulden noch weitere Kosten tragen muss. **
-
Was sind die rechtlichen Voraussetzungen und Bedingungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit oder ein Darlehen?
Die rechtlichen Voraussetzungen für die Verpfändung eines Fahrzeugs als Sicherheit für einen Kredit sind, dass der Fahrzeugbesitzer das Recht hat, das Fahrzeug zu verpfänden und dass das Fahrzeug frei von anderen Belastungen ist. Der Kreditgeber muss über die Verpfändung informiert werden und es muss ein schriftlicher Vertrag über die Verpfändung des Fahrzeugs abgeschlossen werden. Im Falle eines Zahlungsausfalls kann der Kreditgeber das verpfändete Fahrzeug verkaufen, um den ausstehenden Betrag zu decken. **
-
Was sind die rechtlichen Aspekte der Verpfändung von Eigentum als Sicherheit für einen Kredit?
Die Verpfändung von Eigentum als Sicherheit für einen Kredit ist ein rechtlicher Prozess, bei dem der Kreditgeber das Recht erhält, das verpfändete Eigentum zu verkaufen, um den Kredit im Falle eines Zahlungsausfalls des Kreditnehmers zurückzuerhalten. Die rechtlichen Aspekte umfassen die Notwendigkeit eines schriftlichen Vertrags, die Eintragung der Verpfändung im Grundbuch und die Einhaltung gesetzlicher Vorschriften zum Schutz der Rechte beider Parteien. Im Falle einer Zwangsvollstreckung muss der Kreditgeber die gesetzlichen Verfahren einhalten, um das verpfändete Eigentum zu verkaufen und den Kreditbetrag zurückzuerhalten. **
-
Was muss man beachten, wenn man eine Verpfändung als Sicherheit für ein Darlehen verwenden möchte?
1. Die Verpfändung muss rechtlich wirksam sein und im Grundbuch eingetragen werden. 2. Der Wert der Verpfändung sollte den Wert des Darlehens abdecken. 3. Im Falle einer Nichtzahlung des Darlehens kann der Gläubiger das verpfändete Gut verkaufen, um seine Forderungen zu begleichen. **
Ähnliche Suchbegriffe für Verpfändung
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Konsequenzen einer Verpfändung von Eigentum? Wie kann man sicherstellen, dass die Verpfändung rechtmäßig und wirksam ist?
Die rechtlichen Konsequenzen einer Verpfändung von Eigentum sind, dass der Gläubiger im Falle eines Zahlungsausfalls des Schuldners das verpfändete Eigentum zur Tilgung der Schulden verwenden kann. Um sicherzustellen, dass die Verpfändung rechtmäßig und wirksam ist, muss ein schriftlicher Vertrag zwischen Gläubiger und Schuldner abgeschlossen werden, der die genauen Bedingungen der Verpfändung festlegt. Zudem sollte die Verpfändung im Grundbuch eingetragen werden, um Dritten gegenüber die Rechtmäßigkeit nachweisen zu können. **
-
Was ist der Unterschied zwischen Pfändung und Verpfändung?
Bei einer Pfändung handelt es sich um die zwangsweise Vollstreckung einer Forderung durch den Gläubiger. Dabei werden Vermögenswerte des Schuldners gepfändet, um die offene Forderung zu begleichen. Bei einer Verpfändung hingegen wird ein Vermögensgegenstand als Sicherheit für eine Schuld oder Verbindlichkeit hinterlegt. Der Verpfänder behält dabei jedoch weiterhin das Eigentum an dem Gegenstand, während der Gläubiger im Falle eines Zahlungsausfalls das Recht hat, den Gegenstand zu verwerten. **
-
Wann muss man KfW Studienkredit Rückzahlung?
Die Rückzahlung des KfW Studienkredits beginnt in der Regel nach einer Karenzzeit von 6 bis 23 Monaten nach Ende der Regelstudienzeit. Die genaue Rückzahlungsfrist hängt von der individuellen Vereinbarung mit der KfW ab. Es gibt jedoch auch die Möglichkeit, die Rückzahlung um bis zu 23 Monate zu verschieben, wenn beispielsweise ein Masterstudium oder eine Promotion direkt im Anschluss an das Bachelorstudium absolviert wird. Es ist wichtig, sich rechtzeitig über die Rückzahlungsmodalitäten zu informieren und gegebenenfalls eine individuelle Vereinbarung mit der KfW zu treffen. Andernfalls können Verzugszinsen und Mahngebühren anfallen. **
-
Was sollte man bei der Verpfändung von Vermögenswerten beachten?
1. Die Verpfändung sollte schriftlich festgehalten werden, um Rechtsstreitigkeiten zu vermeiden. 2. Es ist wichtig, die genauen Bedingungen und Fristen für die Verpfändung zu klären. 3. Man sollte sich bewusst sein, dass bei Nichterfüllung der Verpflichtungen der Verpfänder das Recht hat, die Vermögenswerte zu verwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.